التصنيفات
مدونة جديدة
ما هي التكلفة الحقيقية لإنتاج كيلوغرام واحد من الفشار في المصنع؟ الإجابة تعتمد على أكثر من مجرد سعر حبوب الذرة. يحتاج المصنعون أيضًا إلى مراعاة زيت الفرقعة، أو السكر، أو التوابل، والعمالة، والكهرباء، والتعبئة والتغليف، وإهلاك المعدات، والتنظيف، وخسائر الإنتاج. الطريقة الأكثر موثوقية لحساب التكلفة هي قسمة إجمالي نفقات الإنتاج لفترة زمنية محددة على كيلوغرامات الفشار النهائي المنتج خلال نفس الفترة.
بالنسبة لمصنعي الوجبات الخفيفة، تساعد هذه الحسابات في مقارنة طرق الإنتاج، وتقييم استثمارات المعدات، وتحديد أسعار الجملة، وتحديد مواقع النفقات التي يمكن تفاديها. توفر XFD معدات إنتاج الفشار الصناعية لمختلف متطلبات المصانع، بما في ذلك عمليات الفرقعة، والتغليف، وعمليات المعالجة ذات الصلة. إن فهم هيكل التكلفة أولاً يسهل تحديد تكوين المعدات الذي يناسب احتياجات الإنتاج الفعلية للشركات.
الصيغة الأساسية واضحة:
تكلفة الإنتاج لكل كيلوغرام = إجمالي تكاليف الإنتاج ÷ إجمالي كيلوغرامات الفشار النهائي المنتج
لكي يكون هذا الحساب ذا مغزى، يجب أن يغطي الرقمان نفس فترة الإنتاج ونفس نطاق التكلفة. على سبيل المثال، يجب على المصنع الذي يحسب تكلفة التصنيع لشهر واحد تضمين نفقات الإنتاج التي تكبدها خلال ذلك الشهر وقسمتها على كيلوغرامات الفشار النهائي المنتج خلال نفس الفترة.
يجب على المصنعين أيضًا تحديد ما يُحتسب كمنتج نهائي. يمكن أن يكون للفشار العادي، والفشار المغطى بالكراميل، والفشار التجزئة المعبأ هياكل تكلفة مختلفة. إذا كان الهدف هو حساب تكلفة منتج نهائي ومُعبأ، فيجب تضمين مكونات التغليف ومواد التعبئة بدلاً من معاملة الحبوب المفرقعة كناتج نهائي.
من المفيد التمييز بين تكلفة التصنيع والتكلفة الكاملة لبيع المنتج. قد يلزم إضافة أجور الشحن للعملاء، وعمولات المبيعات، والتسويق، ونفقات التوزيع الأخرى عند حساب إجمالي تكلفة التسليم أو تقييم الربحية. يجب عدم خلط هذه النفقات في رقم تكلفة التصنيع دون تحديد النطاق بوضوح.
يفصل حساب التكلفة العملي النفقات إلى فئات. هذا يسهل تحديد محركات التكلفة الأكبر ومقارنة إعداد إنتاج بآخر.
المواد الخام. تساهم حبوب الذرة، وزيت الفرقعة، والسكر، ومكونات الكراميل، والملح، ومسحوق التوابل في تكلفة المنتج النهائي. قد تختلف الكمية المستخدمة لكل كيلوغرام حسب الوصفة، ومستوى التغليف، وعائد الفرقعة، وفقدان المواد. بالنسبة للفشار المنكه، احسب تكلفة كل مكون بناءً على الكمية المستهلكة فعليًا في الدفعة.
العمالة المباشرة. تشمل الععمالة المطلوبة لتحضير المواد، وتشغيل الآلات، ونقل المنتجات، وفحوصات الجودة، والتنظيف، والتعبئة. حتى في حالة التشغيل الآلي للخط، يجب على المصنعين حساب المشغلين وموظفي الدعم اللازمين لتشغيله.
الطاقة والمرافق. تساهم الكهرباء أو الطاقة الأخرى المستخدمة في الفرقعة، والتغليف، والنقل، والتبريد، والتعبئة في تكلفة الإنتاج. يجب أن يستهلك الحساب الطاقة الفعلية المستهلكة خلال فترة الإنتاج كلما أمكن ذلك، بدلاً من الاعتماد فقط على الطاقة المقدرة للجهاز.
مواد التعبئة والتغليف. الأكياس، والأكواب، والكرتون، والملصقات، ومكونات التغليف الأخرى لها أهمية عند حساب تكلفة المنتج الجاهز للبيع بالتجزئة. تعتمد تكلفة التغليف لكل كيلوغرام على حجم العبوة، ومواصفات المواد، وعدد الأكياس المستخدمة، والعبوات المرفوضة أو التالفة.
المعدات والصيانة. تشمل إهلاك المعدات أو أي تخصيص آخر لتكلفة المعدات مطبق بثبات، إلى جانب الصيانة الروتينية، وقطع الغيار، والنفقات الأخرى المتعلقة بالإنتاج. سعر شراء المعدات وحده لا يظهر التكلفة الكاملة لتشغيل الخط طوال عمره الإنتاجي.
النفايات وخسائر الجودة. تؤثر الحبوب غير المفرقعة، والقطع المكسورة، وعيوب التغليف، والانسكابات، والعبوات المرفوضة، والمنتجات التي لا يمكن بيعها على تكلفة الإنتاج القابل للبيع. قد ينفق المصنع نفس المبلغ على المواد ولكنه يبلغ عن تكلفة أعلى لكل كيلوغرام إذا أصبح جزء أصغر من الإنتاج منتجًا نهائيًا قابلًا للبيع.
بالنسبة للمصانع التي تنتج الفشار المنكه على نطاق واسع، يجب تقييم تكلفة التغليف بشكل منفصل عن الفرقعة. يجمع خط إنتاج وتغليف الفشار التابع لشركة XFD بين مراحل معالجة متعددة، مما يجعله ذي صلة عند تقييم المعدات وتكاليف التشغيل المرتبطة بكل من الفرقعة وتطبيق النكهة.
يجب حساب تكلفة المكونات من الاستهلاك الفعلي وكمية الفشار النهائي المنتج. تتمثل الطريقة البسيطة للبدء في حساب تكلفة كل مكون مستخدم في الدفعة، وجمع تكاليف المكونات معًا، وقسمة هذا الإجمالي على الإنتاج القابل للبيع للدفعة بالكيلوغرامات.
تكلفة المكونات لكل كيلوغرام = إجمالي تكلفة المكونات للدفعة ÷ الكيلوغرامات النهائية القابلة للبيع من الدفعة
ضع في اعتبارك دفعة افتراضية تستخدم حبوب ذرة بتكلفة 120 دولارًا، وزيتًا بتكلفة 25 دولارًا، ومكونات نكهة بتكلفة 35 دولارًا. إجمالي تكلفة المكونات هو 180 دولارًا. إذا أنتجت الدفعة 90 كجم من الفشار النهائي القابل للبيع، فإن تكلفة المكونات هي 2.00 دولار لكل كيلوغرام.
هذا حساب توضيحي، وليس معيار تكلفة لعملاء XFD أو سعرًا في السوق. ستتعلق التكاليف الفعلية بعروض أسعار الموردين المحليين، والوصفة، وأسعار المكونات، وعائد الإنتاج، وكمية المنتج النهائي التي تلبي متطلبات الجودة.
بالنسبة للفشار المكرمل أو المنكه بغزارة، يجب تتبع استخدام المكونات بعناية. قد يؤدي التغير في نسبة التغليف إلى زيادة وزن المنتج النهائي مع زيادة استهلاك المواد أيضًا. لذلك، فإن مقارنة الدفعات فقط بتكلفة حبوب الذرة يمكن أن تعطي صورة غير كاملة عن التكلفة النهائية.
تؤثر سعة الإنتاج على تكلفة الوحدة لأن بعض نفقات التشغيل توزع على الإنتاج النهائي. إذا أنتج مصنع المزيد من الفشار القابل للبيع خلال نفس فترة التشغيل دون زيادة متناسبة في التكاليف الثابتة، فقد ينخفض جزء التكلفة الثابتة لكل كيلوغرام.
ومع ذلك، فإن السعة المقدرة للآلة لا تساوي الإنتاج اليومي الفعلي. يعتمد الإنتاج الفعلي على ساعات التشغيل، ووقت دورة الدفعة، وتوريد المواد، والتنظيف، والتغييرات، ووقت التعطل، ومتطلبات التغليف، وأداء التعبئة والتغليف. لن تنتج الآلة ذات الإنتاج المقدر الأعلى تلقائيًا كيلوغرامًا منخفض التكلفة إذا كانت تعمل بكفاءة منخفضة أو تسببت في المزيد من خسائر المنتجات.
على سبيل المثال، تدرج XFD خط إنتاج فشار كهرومغناطيسي صناعي بإنتاج يبلغ حوالي 80 كجم/ساعة، بينما يُدرج تكوين متعدد الآلات بحوالي 160 كجم/ساعة. هذه سعات منشورة خاصة بالطراز، وليس نتائج إنتاج مضمونة لكل مصنع. يجب تقييم الإنتاج الفعلي والتكلفة مقابل التكوين المختار ظروف التشغيل.
عند مقارنة المعدات، يمكن للمصنعين مراجعة خط إنتاج الفشار الكهرومغناطيسي الصناعي مع آلات فشار متعددة التابع لشركة XFD لفهم كيف يمكن لتنسيق متعدد الآلات أن يناسب خطة إنتاج ذات إنتاجية أعلى.
المقارنة المفيدة ليست ببساطة مقارنة تكلفة آلة بأخرى، بل هي التكلفة الإجمالية لإنتاج كيلوغرام واحد من الفشار النهائي المقبول بمستوى الإنتاج الذي يمكن للمصنع الحفاظ عليه بشكل واقعي.
يجب تخصيص العمالة والطاقة لعملية الإنتاج باستخدام طريقة متسقة. وإذا كان المصنع ينتج عدة منتجات على نفس المعدات، فيمكنه تخصيص التكاليف المشتركة وفقاً لساعات تشغيل الآلات، أو وقت الإنتاج، أو استهلاك الطاقة، أو أي مقياس معقول آخر يعكس كيفية استخدام الموارد.
بالنسبة للعمالة، قم بتسجيل الساعات المستغرقة في كل وردية إنتاج وتحديد الأنشطة التي تدعم الدفعة. وبالنسبة للطاقة، استخدم قراءات العدادات إن وجدت. وإذا لم يكن القياس المباشر ممكناً، فيمكن أن تستند التقديرات إلى وقت التشغيل المقاس واستهلاك المعدات، ولكن يجب توثيق افتراضات العمل ومراجعتها.
يمكن للأتمتة أن تقلل بعض عمليات المناولة المتكررة وتساعد في تنسيق مراحل الإنتاج، ولكن التكاليف الموفرة الفعلية تعتمد على إعدادات الإنتاج. قد تتطلب الخطوط الآلية بالكامل تدخلاً يدوياً أقل في مراحل معينة، مع الاستمرار في الحاجة إلى مشغلين للإشراف، والتعبئة، والصيانة، والصيانة، ومراقبة الجودة.
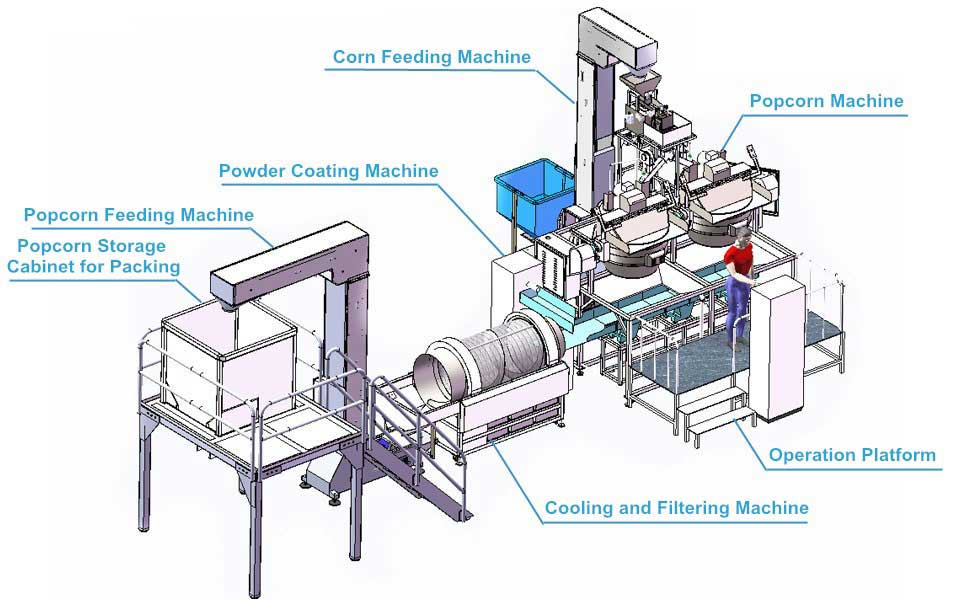
عند تقييم أي خط إنتاج، قارن ساعات العمل المتوقعة واستخدام الطاقة لكل كيلوغرام إلى جانب سعر الشراء والإنتاج. إن خط إنتاج وتعبئة الفشار الأوتوماتيكي بالكامل من XFD هو أحد الخيارات المتاحة للمصانع التي تقيّم معدات الإنتاج والتعبئة المتكاملة. يمكن أن تساعد مواصفاته المنشورة في بدء مقارنة المعدات، في حين يلزم الحصول على عرض أسعار خاص بالمصنع وتقييم للإنتاج للوصول إلى تقدير موثوق للتكلفة.
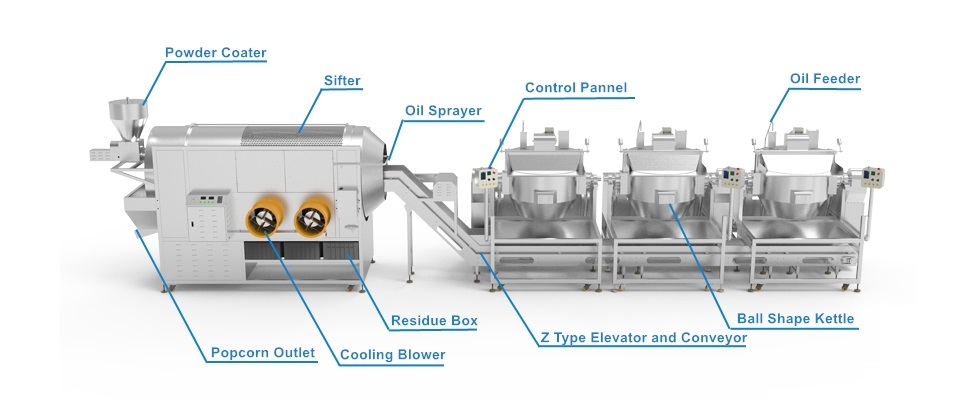
بالنسبة للفشار المنكه الجاهز، يعد صنع الفشار جزءاً واحداً فقط من عملية الإنتاج. يمكن أن تضيف مراحل التغطية، والتبريد، والتعبئة والتغليف تكاليف للمواد، والطاقة، والعمالة، والصيانة، والنفايات. وينبغي تضمين هذه المراحل متى كان هدف التكلفة هو منتج مغطى أو معبأ وليس مجرد فشار عادي.
تعتمد تكاليف التغطية على نوع وكمية السكر، أو الكراميل، أو الزيت، أو الملح، أو التوابل المستخدمة. وإذا تم التخلص من المواد المغطية الزائدة أو كانت التغطية غير متساوية، فقد يستهلك المصنع المزيد من المكونات لكل كيلوغرام من المنتج القابل للبيع. وينبغي أيضاً أخذ التبريد والنقل في الاعتبار عندما تؤثر على الإنتاجية، أو مناولة المنتجات، أو التكسير.
يجب حساب تكلفة التعبئة والتغليف باستخدام العدد والنوع الفعلي للعبوات المستهلكة. على سبيل المثال، قد يتطلب المنتج المعبأ في أكياس بيع بالتجزئة صغيرة مواد تعبئة وتغليف لكل كيلوغرام أكثر من المنتجات السائبة. وعلاوة على ذلك، يمكن أن تؤدي عيوب الختم، والتعبئة غير الدقيقة، والأكياس التالفة إلى زيادة تكلفة المنتجات القابلة للبيع.
تقدم XFD أيضاً خط إنتاج فرن الفشار الصناعي بالهواء الساخن المجهز لإنتاج الفشار وتغطيته بالمسحوق. عند مقارنة طرق الإنتاج المختلفة، يجب على المصنعين تقييم تسلسل المعالجة بالكامل، وليس فقط مرحلة صنع الفشار، لفهم تكلفة المنتج النهائي.
عادة ما تأتي تخفيضات التكلفة الأكثر فعالية من تحديد الخسائر القابلة للقياس بدلاً من مجرد اختيار المعدات الأقل سعراً. يمكن للمصنعين البدء بتتبع مجموعة صغيرة من مؤشرات التشغيل عبر عمليات إنتاج متعددة.
يجب اختبار أي تغيير مقترح مقابل جودة المنتج، والاتساق، وسلامة الأغذية، ومتطلبات العملاء. لا يعد تقليل استخدام المكونات توفيراً إذا أدى إلى نكهة غير مقبولة، أو تغطية سيئة، وبضائع مرفوضة أكثر. وبالمثل، فإن زيادة سرعة خط الإنتاج ليست مفيدة إذا كان التبريد اللاحق أو التعبئة والتغليف لا يمكنهما التعامل مع الإنتاج الإضافي.
يمكن للمصانع استخدام ورقة العمل التالية لحساب التكلفة لكل كيلوغرام باستخدام سجلات التشغيل الخاصة بها. يجب أن تغطي الأرقام نفس فترة الإنتاج، وينبغي أن تستخدم جميع التكاليف نفس العملة.
| فئة التكلفة | ما يجب تسجيله |
|---|---|
| المواد الخام | حبات الذرة والزيت والسكر والملح ومكونات النكهة المستخدمة |
| العمالة | عمالة الإنتاج والتعبئة المخصصة للفترة |
| الطاقة والمرافق | استهلاك طاقة الإنتاج المقاس أو المقدر باستمرار |
| التغليف | الأكياس والكراتين والملصقات ومواد التغليف الأخرى |
| المعدات والصيانة | توزيع الإهلاك، والصيانة الدوريّة، وقطع الغيار المتعلقة بالإنتاج |
| تكاليف تصنيع أخرى | مستلزمات التنظيف والمصاريف غير المباشرة الأخرى المتعلقة بالإنتاج |
| إجمالي تكلفة الإنتاج | مجموع فئات التكلفة المطبقة |
| الإنتاج القابل للبيع | إجمالي الكيلوغرامات من المنتج النهائي التي تستوفي متطلبات الجودة |
| التكلفة لكل كيلوغرام | إجمالي تكلفة الإنتاج مقسومًا على الإنتاج القابل للبيع |
لإجراء مقارنة عادلة ومتكافئة، استخدم وصفة المنتج نفسها، وتعريفات التكلفة، والفترة المحاسبية ذاتها. إذا كان خطّان ينتجان أصنافًا مختلفة من الفشار أو أشكالًا مختلفة من التغليف، فاحسب التكلفة لكل منتج على حدة قبل مقارنة النتائج.
يبدأ اختيار معدات مصنع الفشار بالمنتج المستهدف، والإنتاج المتوقع، والمساحة المتاحة، وعملية الإنتاج، ومستوى الأتمتة. وقد تحتاج المنشأة الصغيرة والمصنع الذي يخدم عملاء الجملة إلى تكوينات مختلفة تمامًا.
تتضمن مجموعة المعدات الصناعية من XFD خطوط إنتاج الفشار الكهرومغناطيسية، وخطوط إنتاج وتغليف الفشار بالهواء الساخن، وحلول الإنتاج والتعبئة المتكاملة. تمنح هذه الخيارات المصنعين تكوينات مختلفة لتقييمها وفقًا لمتطلبات الإنتاج وخطط التشغيل الخاصة بهم.
قبل طلب عرض أسعار، قم بإعداد المعلومات التي لها التأثير الأكبر على حساب التكلفة:
باستخدام هذه التفاصيل، يمكن تقييم تكوين المعدات مقابل أهداف الإنتاج الخاصة بالمصنع. يجب أن يتيح عرض الأسعار المفيد إمكانية مقارنة نطاق المعدات، وافتراضات السعة، ومتطلبات التركيب، واعتبارات التشغيل بدلاً من الاعتماد على سعر الشراء وحده.
بالنسبة للمصنعين الذين يخططون لخط جديد أو يطورون مصنعاً قائماً، تقدم XFD معدات إنتاج الفشار الصناعية لمتطلبات الإخراج المختلفة. اتصل بـ XFD مع السعة المستهدفة، ونوع الفشار، ومتطلبات التغطية، واحتياجات التعبئة لمناقشة تكوين خط الإنتاج المناسب وتقييم تكاليف التشغيل المتوقعة.
كيف تحسب تكلفة إنتاج كيلوغرام واحد من الفشار؟
احسب إجمالي نفقات الإنتاج لفترة محددة واقسمها على كيلوغرامات الفشار النهائي القابل للبيع المنتج خلال نفس الفترة. قم بتضمين المواد الخام، والعمالة، والطاقة، والتعبئة، وتكاليف المعدات، والصيانة، والنفقات العامة للإنتاج ذات الصلة وفقاً لنطاق التكلفة الذي يتم قياسه.
ما هي التكلفة الأكبر في تصنيع الفشار؟
لا توجد فئة تكلفة واحدة هي الأكبر لكل مصنع. تؤثر أسعار المكونات، والوصفة، ومعدلات العمالة، واستخدام الطاقة، وشكل التعبئة، وحجم الإنتاج، وüإنتاجية المنتج على النتيجة. يجب على المصنعين استخدام سجلات الإنتاج الخاصة بهم لتحديد محركات التكلفة الأكبر.
هل تؤدي آلة الفشار ذات السعة الأعلى دائماً إلى خفض التكلفة لكل كيلوغرام؟
لا. يمكن للسعة الأعلى توزيع بعض التكاليف الثابتة على إنتاج أكبر، لكن التكلفة الفعلية تعتمد على الاستخدام، واستهلاك الطاقة، والتوظيف، والصيانة، وإنتاجية المنتج، ووقت التعطل. قارن التكلفة لكل كيلوغرام من المنتج النهائي القابل للبيع في ظروف تشغيل واقعية.
هل يجب تضمين التعبئة والتغليف في التكلفة لكل كيلوغرام؟
نعم، إذا كان الغرض من الحساب هو تمثيل تكلفة الفشار المعبأ النهائي. إذا كان الحساب يغطي الفشار السائب قبل التعبئة، فقم بتسجيل هذا النطاق بوضوح واحسب تكاليف التعبئة بشكل منفصل.
كيف تحسب تكلفة فشار الكراميل لكل كيلوغرام؟
قم بتضمين تكلفة الذرة المفجوشة، والزيت، والسكر أو مكونات الكراميل، ومكونات الوصفة الأخرى، والعمالة، والطاقة، والمعالجة المتعلقة بالتغطية، والتعبئة إن أمكن، وخسائر الإنتاج. اقسم التكلفة الإجمالية على الكيلوغرامات القابلة للبيع من فشار الكراميل النهائي.
ما هي المعلومات المطلوبة لتقدير تكلفة تشغيل خط إنتاج الفشار الصناعي؟
تشمل المدخلات المفيدة الإنتاج المستهدف، وصفة المنتج، ساعات التشغيل، واستهلاك الطاقة الفعلي، ومتطلبات العمالة، وشكل التعبئة، وافتراضات الصيانة، والعائد القابل للبيع المتوقع. يمكن أن تساعد مواصفات المعدات وعرض الأسعار الخاص بالمصنع في إرساء الأساس لمزيد من التقييم.
 No.58 TongMing Road,TongAn District,XiaMen City,FuJian Province
 +86-592-5701935
إذا كنت مهتمًا بأي منتج من منتجات xfd ، فالرجاء ترك رسالة لنا ، وسوف نقوم بالرد عليك قريبًا.
حقوق النشر © 2012-2026 XFD XIAMEN MACHINERY TECHNOLOGY LTD..كل الحقوق محفوظة.
 العربية
 English
 Deutsch
 русский
 español
 português
 Nederlands
 हिंदी


